La hostelería española afronta el horizonte hacia 2027 en un escenario complejo pero dinámico. A pesar del crecimiento generalizado en la cifra de ventas, las empresas se ven obligadas a operar bajo una estrecha vigilancia sobre sus márgenes de beneficio, señala el nuevo informe de Aecoc.
El informe Pulso al sector horeca, elaborado por la Asociación de Fabricantes y Distribuidores (Aecoc) y presentado durante la jornada profesional Horeca Day en Madrid, ofrece una radiografía exhaustiva de las prioridades estratégicas de la hostelería, los costes operativos y las transformaciones en el comportamiento del cliente final:
Radiografía del sector horeca: crecimiento en ventas frente a la presión sobre los márgenes
La actividad comercial de la hostelería demuestra una notable resiliencia en un entorno macroeconómico condicionado por la inestabilidad geopolítica y la incertidumbre. Según los datos oficiales del estudio de Aecoc, casi 8 de cada 10 empresas del sector (un 80%) están registrando incrementos en sus ventas, y el 50% alcanza o supera los objetivos de facturación previstos.
Esta solidez comercial responde en gran medida al empuje del turismo exterior. Como explica Antonina Degler, responsable de desarrollo de la comunidad horeca de Aecoc, el dinamismo del turismo internacional está actuando como la gran palanca que compensa una demanda interna más contenida y la mayor prudencia del consumidor nacional en sus decisiones de gasto.
Sin embargo, el aumento de ventas no se traduce automáticamente en mayores beneficios netos. Las tensiones inflacionistas y el aumento de costes fijos han situado la rentabilidad en el centro de las preocupaciones de los hosteleros:
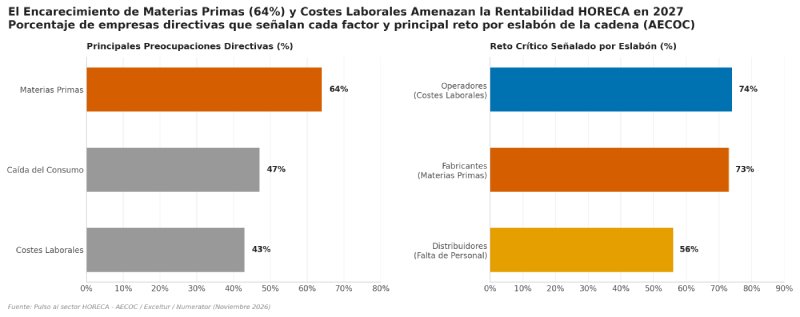
- Encarecimiento de las materias primas: Es ya la principal inquietud del sector, señalada en primer lugar por el 64% de las empresas encuestadas.
- Posible caída del consumo: Constituye el segundo gran riesgo percibido, mencionado por el 47% de los directivos.
- Costes laborales: Representan la tercera preocupación operativa más relevante, citada por el 43% de las compañías hosteleras
Ante esta coyuntura, la hoja de ruta estratégica para 2027 sitúa como prioridad absoluta la preservación del margen y la rentabilidad (objetivo destacado por el 64% de las empresas), seguida de la necesidad de ganar volumen de mercado (58%) y la captación de nuevos clientes (51%).
A pesar de la exigencia del entorno, una de cada cuatro compañías (el 25%) manifiesta una confianza ‘alta’ o ‘muy alta’ en la evolución del mercado de cara a 2027.
Las prioridades y retos de operadores, fabricantes y distribuidores
La evolución del ecosistema horeca no es homogénea y muestra ritmos de crecimiento y desafíos específicos según la posición de la empresa en la cadena de valor: fabricantes, distribuidores y operadores de restauración.
Los fabricantes de productos para el canal horeca son los más optimistas en cuanto a facturación: un 87% de compañías prevé incrementar su cifra de negocio al cierre del ejercicio 2026. Le siguen los distribuidores, donde un 81% anticipa un balance positivo en ventas, y los operadores de restauración, más cautos, con un 69% proyectando crecimiento.
Sin embargo, al analizar la rentabilidad real, la brecha se estrecha sensiblemente. En los tres perfiles examinados por Aecoc, la proporción de empresas que logra un crecimiento simultáneo en ventas y en rentabilidad se sitúa en un estrecho abanico entre el 37% y el 44%, lo que evidencia un modelo de expansión altamente exigente.
Analizando por perfil de empresa:
- Los fabricantes priorizan recuperar volumen de producción (60%) ante el enfriamiento del consumo, pero se enfrentan al coste acumulado en los insumos agroalimentarios y materias primas (73%).
- Distribuidores horeca: Centran sus esfuerzos en defender la rentabilidad de las redes de reparto (63%), y señalan la falta de personal como su cuello de botella más grave (56%).
- Operadores de rrestauración: el impacto de los costes laborales es el obstáculo prioritario para el 74% de los operadores, obligando al 66% de las empresas de restauración a volcarse en la preservación de su margen operacional.
El consumidor horeca en 2027: prudencia financiera, conveniencia y fragmentación
Los hábitos de consumo dentro y fuera del hogar están sufriendo una reconfiguración estructural. El análisis conjunto de Aecoc y Worldpanel by Numerator apunta hacia un cliente heterogéneo que busca optimizar su presupuesto sin renunciar por completo a la salida a establecimientos hosteleros.
De cara a 2027, el estudio establece las siguientes prioridades directas del consumidor:
- Seguridad financiera: es el factor determinante para el 40% de los clientes, situando el control del presupuesto en el primer escalón de decisión.
- Conveniencia y ahorro de tiempo: es la prioridad principal para el 25% de los usuarios, quienes demandan agilidad y funcionalidad.
- Búsqueda de experiencias memorables: es la motivación central para el 14% de las ocasiones de consumo.
En su intervención en el Horeca Day Cristina García, Business Director de Worldpanel by Numerator, remarcó que la fragmentación social (por edad, origen, renta, estilo de vida y tipo de hogar) inhabilita las propuestas comerciales generalistas.
El cliente tiende a simplificar el gasto en días laborables buscando opciones funcionales, pero mantiene una clara predisposición a pagar más cuando percibe una propuesta con un valor añadido transparente y bien diferenciado.
Los canales con mayor potencial de crecimiento en restauración
El mapa de canales de la restauración comercial refleja una clara polarización hacia modelos estructurados y formatos de alta conveniencia. Las expectativas de los directivos del sector señalan los siguientes canales como los de mayor potencial de expansión para 2027:
- Restauración de marca (cadenas organizadas): Se sitúa a la cabeza de las previsiones con un 44% de menciones directivas. Su capacidad de economía de escala, la optimización de procesos y la potencia de compra ofrecen mayor capacidad de resistencia en entornos inflacionistas.
- Delivery y take away: Ocupan la segunda posición con un 22% de preferencia, impulsados por la consolidación de los hábitos de consumo de conveniencia en el hogar y la oficina.
- ‘Local Heroes’ (operadores locales de referencia): Registran un 14% de las respuestas, destacando el valor de aquellos conceptos independientes de restauración que han alcanzado una sólida reputación de marca e identidad propia en su entorno local.
El turismo como palanca estratégica y la exigencia del valor añadido
El turismo se reafirma como el motor determinante para el sostenimiento de la actividad hostelera en España. Óscar Perelli, vicepresidente ejecutivo de Exceltur, expuso durante la jornada organizada por Aecoc que la economía turística continuará creciendo por encima de la media del PIB nacional.
Las previsiones de Exceltur apuntan a una aportación económica adicional estimada en 14.000 millones de euros, impulsada fundamentalmente por el incremento del gasto medio de los visitantes internacionales.
No obstante, esta organización advierte que la expansión de la demanda turística convive con un entorno operativo caracterizado por la presión sobre los márgenes empresariales y la inestabilidad geopolítica. Su análisis demuestra que las propuestas y experiencias de mayor valor son las que registran el mejor comportamiento comercial, lo que hace imprescindible que los establecimientos hosteleros evolucionen hacia ofertas diferenciadas que justifiquen el precio y protejan la rentabilidad del negocio.
Recomendaciones estratégicas para los hosteleros de cara 2027
A la luz de los datos expuestos por Aecoc, Exceltur y Worldpanel by Numerator, las empresas de la cadena de valor horeca deben orientar sus decisiones hacia tres ejes fundamentales:
- Control riguroso de la estructura de costes: los hosteleros deben implantar sistemas de ingeniería de menús, digitalización y compras colectivas para amortiguar la presión del 73% en materias primas y del 74% en costes laborales en restauración.
- Adecuación de la oferta a la dualidad del consumidor: Diseñar formatos funcionales de coste ajustado para el cliente enfocado en el ahorro (40%), reservando la máxima diferenciación en carta para captar al consumidor dispuesto a pagar un mayor valor percibido.
- Alineación con canales de mayor tracción: Potenciar la presencia en restauración organizada, servicios de comida para llevar/a domicilio y conceptos con fuerte arraigo local (local heroes), optimizando a la vez la captación del turismo internacional de mayor gasto.
